Domain familyoffices.de kaufen?
Wir ziehen mit dem Projekt
familyoffices.de um.
Sind Sie am Kauf der Domain
familyoffices.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain familyoffices.de kaufen?
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **

Ähnliche Suchbegriffe für Lebensversicherung
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
Estate Planning, Ratgeber von William P StrengDer Ratgeber "Estate Planning" bietet eine umfassende Übersicht über die wesentlichen Konzepte der Nachlassplanung, die für die Beratung von Klient*innen hinsichtlich der verschiedenen Aspekte der Vermögensübertragung von Bedeutung sind. Dieses grundlegende Nachschlagewerk präsentiert die grundlegenden Ideen zur Nachlass-, Schenkungs- und Treuhandplanung in einer klaren und zugänglichen Weise. Es ermöglicht den Leser*innen, die benötigten Informationen schnell und unkompliziert abzurufen. Der Text behandelt die Entwicklung von Nachlassplanungsstrategien, die Grundlagen des bundesstaatlichen Übertragungssteuersystems, relevante bundesstaatliche Einkommenssteuervorschriften, Übertragungen von Vermögenswerten zu Lebzeiten, unentgeltliche Eigentumsübertragungen im Todesfall, generationenüberschreitende Übertragungen sowie spezielle Überlegungen zur Vermögensübertragung und Nachlassplanung. Effektive Nachlassplanung ermöglicht es Klient*innen, sowohl zu Lebzeiten als auch testamentarisch Vermögenswerte an die von ihnen gewählten Begünstigten zu übertragen und dabei den Wohlstand für diese Begünstigten, häufig Familienmitglieder, zu bewahren. Durch die Anwendung geeigneter Methoden der Nachlassplanung können die Ziele der Klient*innen erfolgreich erreicht werden.84,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Lebensversicherung im Erb- und Erbschaftssteuerrecht, Fachbücher von Christopher Riedel, Hanspeter Daragan, Michael Ott-Eulberg, Birgit EulbergDas Fachbuch "Die Lebensversicherung im Erb- und Erbschaftssteuerrecht" bietet eine umfassende Analyse der komplexen Zusammenhänge zwischen Lebensversicherungen und erbrechtlichen Fragestellungen. Es behandelt die verschiedenen Formen der Lebensversicherung sowie alternative Vorsorgeprodukte und ordnet diese in relevante erbrechtliche Themen ein, wie etwa Testamentsvollstreckung, Nachlassverwaltung und Pflichtteilsrecht. Ein weiterer Schwerpunkt liegt auf der steuerrechtlichen Behandlung von Lebensversicherungen im Kontext der Erbschaft- und Schenkungsteuer. Das Werk ist praxisorientiert und enthält zahlreiche Musterschreiben, Beispiele mit Lösungen und Prüfschemata, die den Leser bei der Anwendung des Gelernten unterstützen. Die systematische Darstellung und die detaillierten Erläuterungen machen es zu einem unverzichtbaren Nachschlagewerk für Fachleute im Bereich Erbrecht und Steuerrecht.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
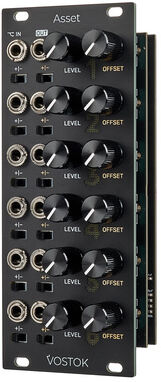
Vostok Instruments AssetVostok Instruments Asset; Eurorack Modul; 6-Kanal Abschwächer und Spannungsquelle für kompakte Modularsysteme; pro Kanal: Level-Regler (Abschwächer) mit wählbarer Polarität (positiv / invertiert), Offset-Regler mit wählbarer Polarität (-10V / +10V), Eingang, Ausgang; jeder Eingang normalisiert auf den Eingang des nächsten Kanals; geeignet für Audio- und CV-Signale; Strombedarf: 50mA (+12V) / 50mA (-12V); Breite: 10 TE; Tiefe: 30mm198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist eine Lebensversicherung Pflicht?
Nein, eine Lebensversicherung ist nicht verpflichtend. Es ist eine persönliche Entscheidung, ob man eine Lebensversicherung abschließen möchte. Eine Lebensversicherung kann jedoch sinnvoll sein, um finanzielle Sicherheit für die Familie oder Hinterbliebene zu gewährleisten. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Situationen zu berücksichtigen, um zu entscheiden, ob eine Lebensversicherung notwendig ist. Es kann ratsam sein, mit einem Finanzberater zu sprechen, um die beste Lösung für die eigene Situation zu finden. **
-
Wird meine Lebensversicherung versteuert?
Wird meine Lebensversicherung versteuert? Die Auszahlung einer Lebensversicherung ist in der Regel steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Versicherung eine Laufzeit von mindestens zwölf Jahren hat und die Auszahlung nach Vollendung des 60. Lebensjahres erfolgt. Es gibt jedoch Ausnahmen, bei denen die Auszahlung steuerpflichtig sein kann, zum Beispiel wenn die Versicherung vorzeitig gekündigt wird oder bestimmte Höchstgrenzen überschritten werden. Es empfiehlt sich daher, sich individuell beraten zu lassen, um sicherzustellen, dass die Auszahlung der Lebensversicherung steuerfrei bleibt. **
-
Welche Lebensversicherung ab 50?
Welche Lebensversicherung ab 50 ist die beste Option für mich? Gibt es spezielle Versicherungen, die auf die Bedürfnisse von Menschen über 50 zugeschnitten sind? Welche Leistungen und Vorteile bieten diese Versicherungen im Vergleich zu herkömmlichen Lebensversicherungen? Wie hoch sind die Beiträge und welche Laufzeiten sind üblich? Gibt es auch Versicherungen, die speziell auf die Absicherung im Alter oder für den Todesfall ab 50 Jahren ausgerichtet sind? **
-
Ist eine Lebensversicherung Krankenversicherungspflichtig?
Nein, eine Lebensversicherung ist nicht krankenversicherungspflichtig. Die Krankenversicherungspflicht in Deutschland gilt für gesetzliche Krankenversicherungen, private Krankenversicherungen oder die Familienversicherung. Eine Lebensversicherung dient hingegen in erster Linie der Absicherung im Todesfall oder der Altersvorsorge. Es ist wichtig, zwischen verschiedenen Versicherungsarten zu unterscheiden und die jeweiligen gesetzlichen Vorgaben zu beachten. Wenn man unsicher ist, sollte man sich am besten von einem Versicherungsfachmann oder einer Versicherungsfachfrau beraten lassen. **
Ist Riester eine Lebensversicherung?
Nein, Riester ist keine Lebensversicherung. Riester ist eine staatlich geförderte Form der privaten Altersvorsorge in Deutschland, die nach dem ehemaligen Arbeitsminister Walter Riester benannt ist. Dabei können verschiedene Vorsorgeprodukte wie Rentenversicherungen, Fondssparpläne oder Banksparpläne genutzt werden. Die Riester-Förderung umfasst unter anderem Zulagen und Steuervorteile, um die Altersvorsorge zu unterstützen. Im Gegensatz dazu ist eine Lebensversicherung ein eigenständiges Versicherungsprodukt, das in erster Linie den Todesfallschutz und die Absicherung der Hinterbliebenen bietet. **
Ist eine Lebensversicherung Erbmasse?
Ist eine Lebensversicherung Erbmasse? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. ob ein Begünstigter benannt wurde. Wenn ein Begünstigter benannt wurde, geht die Lebensversicherung direkt an diese Person und fällt nicht in die Erbmasse. Falls kein Begünstigter benannt wurde, kann die Lebensversicherung Teil der Erbmasse sein und wird entsprechend im Rahmen der Erbteilung berücksichtigt. Es ist wichtig, im Zweifelsfall rechtlichen Rat einzuholen, um sicherzustellen, dass die Lebensversicherung korrekt behandelt wird. **
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
Global Asset Allocation: A Survey of the World's Top Asset Allocation Strategies - Meb Faber, Audio, 9785961442151Global Asset Allocation: A Survey Of The World's Top Asset Allocation Strategies Von Meb Faber, Alpina Publisher, 978-5-9614-4215-1, Sprecher: Stefan Barkovskiy, Sprache: Russisch20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asset Allocation, Ratgeber von Jörg Rodenwaldt, Thomas MenzelSparbuch, Bausparvertrag und Lebensversicherung sind die beliebtesten, aber konservativsten Anlageformen. Attraktivere Anlageklassen, wie Aktien, Anleihen und Rohstoffe, bereiten vielen Sparern Kopfzerbrechen. Wie diversifizieren Privatpersonen ihr Erspartes optimal und risikoarm? Thomas Menzel und Jörg Rodenwaldt zeigen, wie es geht: Asset Allocation klar und einfach, angepasst an die persönliche Lebenssituation. So erfahren Paare mit Kind, gut verdienende Singles und auch Anleger im fortgeschrittenen Alter, wie sie mehr aus ihrem Geld machen.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Estate Planning, Ratgeber von William P StrengDer Ratgeber "Estate Planning" bietet eine umfassende Übersicht über die wesentlichen Konzepte der Nachlassplanung, die für die Beratung von Klient*innen hinsichtlich der verschiedenen Aspekte der Vermögensübertragung von Bedeutung sind. Dieses grundlegende Nachschlagewerk präsentiert die grundlegenden Ideen zur Nachlass-, Schenkungs- und Treuhandplanung in einer klaren und zugänglichen Weise. Es ermöglicht den Leser*innen, die benötigten Informationen schnell und unkompliziert abzurufen. Der Text behandelt die Entwicklung von Nachlassplanungsstrategien, die Grundlagen des bundesstaatlichen Übertragungssteuersystems, relevante bundesstaatliche Einkommenssteuervorschriften, Übertragungen von Vermögenswerten zu Lebzeiten, unentgeltliche Eigentumsübertragungen im Todesfall, generationenüberschreitende Übertragungen sowie spezielle Überlegungen zur Vermögensübertragung und Nachlassplanung. Effektive Nachlassplanung ermöglicht es Klient*innen, sowohl zu Lebzeiten als auch testamentarisch Vermögenswerte an die von ihnen gewählten Begünstigten zu übertragen und dabei den Wohlstand für diese Begünstigten, häufig Familienmitglieder, zu bewahren. Durch die Anwendung geeigneter Methoden der Nachlassplanung können die Ziele der Klient*innen erfolgreich erreicht werden.84,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Lebensversicherung im Erb- und Erbschaftssteuerrecht, Fachbücher von Christopher Riedel, Hanspeter Daragan, Michael Ott-Eulberg, Birgit EulbergDas Fachbuch "Die Lebensversicherung im Erb- und Erbschaftssteuerrecht" bietet eine umfassende Analyse der komplexen Zusammenhänge zwischen Lebensversicherungen und erbrechtlichen Fragestellungen. Es behandelt die verschiedenen Formen der Lebensversicherung sowie alternative Vorsorgeprodukte und ordnet diese in relevante erbrechtliche Themen ein, wie etwa Testamentsvollstreckung, Nachlassverwaltung und Pflichtteilsrecht. Ein weiterer Schwerpunkt liegt auf der steuerrechtlichen Behandlung von Lebensversicherungen im Kontext der Erbschaft- und Schenkungsteuer. Das Werk ist praxisorientiert und enthält zahlreiche Musterschreiben, Beispiele mit Lösungen und Prüfschemata, die den Leser bei der Anwendung des Gelernten unterstützen. Die systematische Darstellung und die detaillierten Erläuterungen machen es zu einem unverzichtbaren Nachschlagewerk für Fachleute im Bereich Erbrecht und Steuerrecht.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
-
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
-
Ist eine Lebensversicherung Pflicht?
Nein, eine Lebensversicherung ist nicht verpflichtend. Es ist eine persönliche Entscheidung, ob man eine Lebensversicherung abschließen möchte. Eine Lebensversicherung kann jedoch sinnvoll sein, um finanzielle Sicherheit für die Familie oder Hinterbliebene zu gewährleisten. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Situationen zu berücksichtigen, um zu entscheiden, ob eine Lebensversicherung notwendig ist. Es kann ratsam sein, mit einem Finanzberater zu sprechen, um die beste Lösung für die eigene Situation zu finden. **
-
Wird meine Lebensversicherung versteuert?
Wird meine Lebensversicherung versteuert? Die Auszahlung einer Lebensversicherung ist in der Regel steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Versicherung eine Laufzeit von mindestens zwölf Jahren hat und die Auszahlung nach Vollendung des 60. Lebensjahres erfolgt. Es gibt jedoch Ausnahmen, bei denen die Auszahlung steuerpflichtig sein kann, zum Beispiel wenn die Versicherung vorzeitig gekündigt wird oder bestimmte Höchstgrenzen überschritten werden. Es empfiehlt sich daher, sich individuell beraten zu lassen, um sicherzustellen, dass die Auszahlung der Lebensversicherung steuerfrei bleibt. **
Ähnliche Suchbegriffe für Lebensversicherung
-
Vostok Instruments AssetVostok Instruments Asset; Eurorack Modul; 6-Kanal Abschwächer und Spannungsquelle für kompakte Modularsysteme; pro Kanal: Level-Regler (Abschwächer) mit wählbarer Polarität (positiv / invertiert), Offset-Regler mit wählbarer Polarität (-10V / +10V), Eingang, Ausgang; jeder Eingang normalisiert auf den Eingang des nächsten Kanals; geeignet für Audio- und CV-Signale; Strombedarf: 50mA (+12V) / 50mA (-12V); Breite: 10 TE; Tiefe: 30mm198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2025 Christian Planning CalendarA 16-month Calendar Built Around Religious Observances, Featuring Fine Art Images Of Recognized Episcopal Saints For Every Month. This 2025 Calendar Features Seasonally Appropriate Images Of Saints, Selected From Lesser Feasts And Fasts Each...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2026 Christian Planning CalendarA 16-month Calendar Built Around Religious Observances, Featuring Beautiful Images Of Angels And Inspirational Quotes That Will Fill You With Hope. This Planning Calendar Showcases Exquisite Fine Art Images Of Angels Drawn From Classical And...20,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Lebensversicherung ab 50?
Welche Lebensversicherung ab 50 ist die beste Option für mich? Gibt es spezielle Versicherungen, die auf die Bedürfnisse von Menschen über 50 zugeschnitten sind? Welche Leistungen und Vorteile bieten diese Versicherungen im Vergleich zu herkömmlichen Lebensversicherungen? Wie hoch sind die Beiträge und welche Laufzeiten sind üblich? Gibt es auch Versicherungen, die speziell auf die Absicherung im Alter oder für den Todesfall ab 50 Jahren ausgerichtet sind? **
-
Ist eine Lebensversicherung Krankenversicherungspflichtig?
Nein, eine Lebensversicherung ist nicht krankenversicherungspflichtig. Die Krankenversicherungspflicht in Deutschland gilt für gesetzliche Krankenversicherungen, private Krankenversicherungen oder die Familienversicherung. Eine Lebensversicherung dient hingegen in erster Linie der Absicherung im Todesfall oder der Altersvorsorge. Es ist wichtig, zwischen verschiedenen Versicherungsarten zu unterscheiden und die jeweiligen gesetzlichen Vorgaben zu beachten. Wenn man unsicher ist, sollte man sich am besten von einem Versicherungsfachmann oder einer Versicherungsfachfrau beraten lassen. **
-
Ist Riester eine Lebensversicherung?
Nein, Riester ist keine Lebensversicherung. Riester ist eine staatlich geförderte Form der privaten Altersvorsorge in Deutschland, die nach dem ehemaligen Arbeitsminister Walter Riester benannt ist. Dabei können verschiedene Vorsorgeprodukte wie Rentenversicherungen, Fondssparpläne oder Banksparpläne genutzt werden. Die Riester-Förderung umfasst unter anderem Zulagen und Steuervorteile, um die Altersvorsorge zu unterstützen. Im Gegensatz dazu ist eine Lebensversicherung ein eigenständiges Versicherungsprodukt, das in erster Linie den Todesfallschutz und die Absicherung der Hinterbliebenen bietet. **
-
Ist eine Lebensversicherung Erbmasse?
Ist eine Lebensversicherung Erbmasse? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. ob ein Begünstigter benannt wurde. Wenn ein Begünstigter benannt wurde, geht die Lebensversicherung direkt an diese Person und fällt nicht in die Erbmasse. Falls kein Begünstigter benannt wurde, kann die Lebensversicherung Teil der Erbmasse sein und wird entsprechend im Rahmen der Erbteilung berücksichtigt. Es ist wichtig, im Zweifelsfall rechtlichen Rat einzuholen, um sicherzustellen, dass die Lebensversicherung korrekt behandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.